2011 – Turismo Interno: Residentes em Portugal a Viajar no País em Que Vivem


Entre 2009/2011, a percentagem de Residentes em Portugal que fez uma Viagem Turística no País, de «pelo menos uma noite», baixa de 31.5% para 28.7% (1). Em Agosto de 2012, o «Direito a Férias fora de casa» está fora de uma agenda social dominada por necessidades mais básicas.
Entre 2009/2010, o número de Dormidas durante as Viagens Turísticas cai 16%, mas, entre 2010/2011, cresce 2.5%. Este crescimento é de 8.6% no Motivo Profissional, de 7.9% no Motivo Visita a Familiares e Amigos e de 0.5% no Motivo Lazer – na realidade as Viagens de Lazer estagnam.
Com efeito, os Residentes em Portugal viajam por três Motivos: Lazer, Visitas a Familiares e Amigos e Negócios representam 94.7% do número de Total de Dormidas. O número de Dormidas durante as Viagens por Motivo de Saúde e Religião representam apenas 1.2% do Total.
Durante as Viagens, o Meio de Alojamento Turístico (2) mais utilizado é o Alojamento Gratuito em Casa de Familiares e Amigos (48.1%), seguido da Casa de Férias utilizada pelo próprio (23.9%), pelos Estabelecimentos Hoteleiros (13.1%) e pelos Apartamentos/Casas arrendados (9.7%).
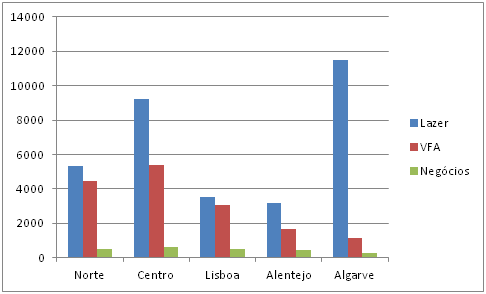
A análise por Motivo e Destino mostra a importância da Região Centro (29.1% das Dormidas). O Algarve domina nas Dormidas nas Viagens por Motivo de Lazer. Nas Viagens por Motivo de Visita a Familiares e Amigos, Centro e Norte são os Destinos Regionais mais importantes.
As Dormidas no Alojamento Turístico Privado representam 82.8% do Número Total de Dormidas em Todos os Meios de Alojamento. Nas Dormidas no Alojamento Turístico Privado, o Alojamento Gratuito por Familiares e Amigos representa 58.1%, a Casa de Férias dos Próprios 13.2% e os Apartamentos/casas arrendados 11.8%.
O número das Dormidas em todos os Meios de Alojamento Turísticos é quatro vezes mais importantes do que o das Dormidas no Alojamento Turístico Classificado.
Em 2011, há 422 milhares de Viagens ao Estrangeiro por Residentes em Portugal, organizadas com recurso a Agência de Viagens ou Operadores Turísticos. Destas, 292 milhares são organizadas “parcialmente” e 129 milhares são “tudo incluído” (3). Entre 2010/2011, o número de Viagens com “tudo incluído” passa de 187 a 129 milhares, uma queda de 31.0%.
O presente post é apoiado por Documento de Trabalho, com os Quadros de apoio aos Gráficos e elementos da Metodologia do INE (https://docs.google.com/open?id=0Bwm0NmwjZfYidlpBLWo3VmlKNEk).

a) Turistas, Viagens e Dormidas no Destino Portugal


*Percentagem da População Residente que faz pelo menos uma Viagem Turística, por ano, a Portugal
O Gráfico 0 ilustra a percentagem da População Residente que faz pelo menos uma Viagem Turística em Portugal, por ano. Dois comentários:
-mesmo no último ano de «viver bem em Portugal», apenas 31.5 dos Residentes no País fazia uma Viagem Turística,
-a partir de 2010, há uma queda brusca, que se mantém em 2011.

Gráfico 0 – Percentagem da População Residente que, por ano, faz pelo menos uma Viagem Turística em Portugal
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

Em 2007, ainda era obrigatório, justo e possível fazer uma referência ao Direito às Férias, de que os Congés Payés do Governo da Frente Popular, na França de 1936, eram o ícone. Em 2012, continua a ser justo fazer esta referência, mas a degradação da situação económica e social torna-a algo deslocada.

*2011 – Turistas, Viagens e Dormidas de Residentes em Portugal, no Destino Portugal (2009/2011)
O Gráfico 1 ilustra a evolução 2009/2011 do número de Turistas, Viagens e Dormidas de Residentes em Portugal, no Destino Portugal. O Quadro 1 quantifica a evolução ilustrada pelo Gráfico e mostra que o número de Dormidas

  • diminui 19% entre 2009/2010,
  • cresce ligeiramente (2.5%) entre 2010/2011.

Se recordarmos a evolução do número de Dormidas durante as Viagens Turísticas ao Estrangeiro pelos Residentes no Reino Unido, encontramos um padrão semelhante, mas com a queda a ter lugar entre 2008/2009 (ver a introdução de http://sergiopalmabrito.blogspot.pt/2012/07/travel-trends-2011-viagens-ao.html). É sabido como, em Portugal, o Governo ajudou a que boa parte da população ainda conseguisse iludir a crise durante o ano de 2009 – por coincidência, ano de Eleições.

Gráfico 1 – Turistas, Viagens e Dormidas de Residentes em Portugal, no Destino Portugal (2009/2011)
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011 


Quadro 1 - Turistas, Viagens e Dormidas de Residentes em Portugal, no Destino Portugal
           2009    2010    2011
Turistas    3.348   3.044   3.060
Viagens    16.158  13.764  13.727
Dormidas   64.218  53.964  55.286

*Dormidas por Motivos das Viagens Turísticas dos Residentes em Portugal e com Destino Portugal (2009/2011)
Consideramos apenas as Viagens Turísticas pelos três principais Motivos: Lazer, Recreio ou Férias; Visita a Familiares e Amigos; Negócios e Profissionais. Em 2011, a soma das Dormidas durante estas Viagens representa 94.7% do número total de Dormidas.
O INE quantifica ainda os Motivos Saúde e Religião (649 milhares) que representam 1.2% do Total de Dormidas, e Outros Motivos (2.064 milhares) que representam 3.7% do Total de Dormidas.
O Gráfico 2 ilustra a evolução 2009/2011 do Número de Dormidas dos principais Motivos de Viagens. O padrão é o mesmo do identificado antes: queda importante entre 2009/2010 e subida ligeira entre 2010/2011.
Entre 2010/2011, a subida é 8.6% no Motivo Profissional, de 7.9% no Motivo Visita a Familiares e Amigos e de 0.5% no Motivo Lazer.

Gráfico 2 – Dormidas por Motivos das Viagens Turísticas dos Residentes em Portugal e com Destino Portugal (2009/2011)
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

*Importância Real e Crescente de «Familiares e Amigos»
Habituados a reduzir a análise do Turismo aos Hóspedes e Dormidas no Alojamento Turístico Classificado, não damos a atenção a outras realidades da Economia do Turismo. É, nomeadamente, o caso dos «Familiares e Amigos», que surgem ligados a

  • Viagens Turísticas, cujo Motivo é a Visita a Familiares e Amigos,
  • Meio de Alojamento Turístico Privado: Alojamento Gratuito em Casa de Familiares e Amigos.

Estas duas noções,

  • estão fortemente interligadas: quem Visita Familiares e Amigos tem tendência a utilizar o Alojamento Gratuito em Casa de Familiares e Amigos,
  • conhecem Novas Dinâmicas, como é o caso das Viagens Turísticas Internacionais pela Diáspora, nas quais os Meios de Alojamento Turístico utilizados tendem a ser, também, o Alojamento Turístico Classificado.

As Viagens cujo Motivo é a Visita a Familiares e Amigos

  • têm impacte significativo na Economia Local e Regional, seja em Turismo Interno ou Turismo Receptor,
  • representam, no caso do Turismo Receptor, um Segmento relevante da Procura por Transporte Aéreo,
  • exigem uma atenção mais aberta, qualificada e «amiga», que substitua o seu tradicional ignorar/ostracizar pela Visão Redutora de Turismo.


*Dormidas por Motivo da Viagem e Principal Meio de Alojamento Turístico Utilizado (2011)
O Gráfico 3 ilustra, em 2011, as Dormidas por Motivo de Viagem e Principal Meio de Alojamento utilizado.
O INE considera dois Meios de Alojamento Turístico Colectivo e quatro de Alojamento Turístico Privado, mas, no Gráfico não incluímos os Quartos Arrendados em Casa Particular. No Gráfico, as designações utilizadas pelo INE são:

  • Estabelecimentos Hoteleiros e Similares (4), 
  • Outros Estabelecimentos de Alojamento Colectivo.
  • Apartamentos/Casas arrendados a particulares ou a agências profissionais; 
  • Casa de Férias utilizada pelo proprietário e família; 
  • Alojamento fornecido gratuitamente por familiares ou amigos.

O Gráfico 3 confirma a importância dos três Meios do Alojamento Turístico Privado e a impossibilidade de serem ignorados pela Politica de Turismo e por quem analisa a Economia do Turismo. O detalhe por Destinos Regionais reforça esta afirmação [ver a seguir].
O Meio de Alojamento Turístico mais utilizado é o Alojamento Gratuito em Casa de Familiares e Amigos (48.1%), seguido da Casa de Férias utilizada pelo próprio (23.9%), pelos Estabelecimentos Hoteleiros (13.1%) e pelos Apartamentos/Casas arrendados (9.7%).

Gráfico 3 – Dormidas por Motivo da Viagem e Principal Meio de Alojamento Turístico Utilizado (2011)
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

b) Dormidas Durante as Viagens em Portugal, por Destinos Regionais

*Dormidas por Motivo da Viagem e Destino
O Gráfico 4 ilustra o número de Dormidas por Motivo da Viagem e Destino, em 2011.
No caso das Dormidas durante as Viagens por Motivo de Visita a Familiares e Amigos, os Destinos Regionais mais importantes são Centro e Norte e o Algarve é o menos relevante de todos os Destinos Regionais.
No caso das Dormidas durante as Viagens por Motivo de Lazer, o Algarve domina, o que parece óbvio, mas o Centro surge com um destaque a exigir análise detalhada.
A repartição do Total das Dormidas por Destino Regional reserva surpresas. A ordem dos destinos é Centro (29.1%), Algarve (23.7), Norte (19.9%), Lisboa (14.0%) e Alentejo (10.2%).
A Região Centro é exemplo da importância dos Meios de Alojamento Turístico, utilizados por quem não se aloja no Alojamento Classificado.

Gráfico 4 – Dormidas por Motivo da Viagem e Destino
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

*Dormidas, em Viagem de Lazer, por Duração da Viagem e Destino (2011) 
O Gráfico 5 ilustra o número de Dormidas, em Viagem de Lazer, por Duração da Viagem e Destino (2011). Uma análise mais fina das Viagens dos Residentes em Portugal implica considerar a duração da Viagem. A importância das Dormidas durante as Viagens por Motivo Lazer, nos Meios de Alojamento Turístico do Algarve, é mais evidente nas Viagens de duração “quatro e mais noites”.

Gráfico 5 – Dormidas, em Viagem de Lazer, por Duração da Viagem e Destino (2011)
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

*Dormida por Motivo de Visita a Familiares e Amigos, por Duração da Vigem e Destino (2011)
O Gráfico 6 ilustra o número de Dormidas por Motivo de Visita a Familiares e Amigos, por Duração da Vigem e Destino. Constatamos

  • a irrelevância do Algarve,
  • de novo, o lugar de destaque do Centro,
  • em todos os Destinos, excepto no Algarve, uma diferença considerável entre o número de Viagens de “pelo menos uma noite” e o de Viagens de “quatro e mais noites”.

Gráfico 6 – Dormida por Motivo de Visita a Familiares e Amigos, por Duração da Vigem e Destino
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

c) Relação com Alojamento Turístico Classificado e Agências de Viagens


*Dormidas em Todos os Meios de Alojamento
O Gráfico 7 ilustra as Dormidas em Todos os Meios de Alojamento Turístico.
No caso do Alojamento Turístico Privado:

  • o Total das Dormidas representa 82.8% do Número Total de Dormidas em Todos os Meios de Alojamento,
  • no Alojamento Gratuito por Familiares e Amigos representa 58.1%, a Casa de Férias dos Próprios 13.2% e os Apartamentos/casas arrendados 11.8%.

No caso do Alojamento Turístico Colectivo,

  • o Total das Dormidas (9.5 milhares de Dormidas) representa os restantes 17.2% do Número Total de Dormidas em Todos os Meios de Alojamento.


Gráfico 7 – Dormidas em Todos os Meios de Alojamento
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

*Dormidas em Alojamento Turístico Classificado e em Todos os Meios de Alojamento: Total Nacional e Destinos Regionais
O Gráfico 8 compara o Número de Dormidas (Total do País e detalhe por Destino Regional) segundo os dois grandes Inquéritos do INE

  • o dirigido à Procura: Inquérito às Deslocações dos Residentes,
  • o dirigido à Oferta: Inquérito à Permanência de Hóspedes e Outros Dados na Hotelaria.

Para além destes dois, falta o INE realizar o Inquérito às Deslocações dos Não Residentes em Portugal (5). Este Inquérito é indispensável para conhecermos os Não Residentes que visitam Portugal: entre outros, o “quem são, como se alojam, o que fazem, quanto gastam”.
Citamos duas realidades a exigir serem melhor conhecidas:

  • a Procura existente e a potencial da Diáspora Portuguesa,
  • quantos são e o que fazem os Visitantes Independentes.

Sobre estes últimos, recordamos as Dormidas dos Residentes no Reino Unido durante as Viagens a Portugal. Há 6.259 milhares de Dormidas no Alojamento Classificado e 18.219 Dormidas, de acordo com o International Passenger Survey, em todos os Meios de Alojamento Turístico (ver Ponto 2 de http://sergiopalmabrito.blogspot.pt/2012/07/travel-trends-2011-viagens-ao.html).
O Gráfico 8 ilustra um dos aspectos mais importantes da realidade da Economia do Turismo em Portugal:

  • o número das Dormidas em todos os Meios de Alojamento Turísticos é quatro vezes mais importantes do que o das Dormidas no Alojamento Turístico Classificado.


Gráfico 8 – Número de Dormidas, em Portugal e nos Destinos Regionais, em Alojamento Turístico Classificado e em Todos os Meios de Alojamento Turístico
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

* Residentes em Portugal: Modalidades de Organização das Viagens, por Agências ou Operadores Turísticos, e com Destino ao Estrangeiro
Abrimos uma excepção ao tema, para referir um aspecto das Viagens ao Estrangeiro, por Residentes em Portugal. O Gráfico 9 ilustra, para os Residentes em Portugal, as Modalidades de Organização das Viagens, por Agências ou Operadores Turísticos, com Destino ao Estrangeiro e Duração de “4 ou mais noites”.
Em 2011, há

  • 1.264 milhares de Viagens ao Estrangeiro por Residentes em Portugal,
  • destas, 1.022 milhares duram “4 ou mais noites”,
  • apenas 422 milhares são organizadas com recurso a Agência de Viagens ou Operadores Turísticos,
  • destas, 292 milhares são organizadas “parcialmente” e 129 milhares são “tudo incluído”.
  • Entre 2010/2011, o número de Viagens com “tudo incluído” passa de 187 a 129 milhares, uma queda de 31.0%.

Gráfico 9 – Modalidades de Organização das Viagens Com Recurso a Agências ou Operadores Turísticos, por Residentes em Portugal e com Destino ao Estrangeiro
Fonte: Elaboração própria com base em INE – Estatísticas de Turismo 2011

A Bem da Nação
Albufeira 8 de Agosto de 2012
Sérgio Palma Brito

Colaboração
A apresentação gráfica do post está a cargo do Dr. Ricardo Baptista. Sempre que os posts envolvem dados estatísticos, beneficiam da sua contribuição crítica.

Referências
(1) O presente post assenta em INE, Estatísticas de Turismo dos anos 2009/2011 e, muito em particular nos resultados do Inquérito às Deslocações dos Residentes.
Há uma observação de base a formular. Se respeitarmos as Recomendações Internacionais Sobre Estatísticas de Turismo, a designação do Inquérito seria “Viagens Turísticas dos Residentes” e não às Deslocações.
Nas Estatísticas de Turismo de 2011, no ponto sobre Inquérito às Deslocações dos Residentes”, o INE escreve (p. 25):
-“Em 2011, 3,9 milhões de residentes em Portugal realizaram pelo menos uma viagem em que tenham dormido uma ou mais noites fora do seu ambiente habitual (não foram contabilizadas as viagens dentro da localidade de residência e para local de trabalho ou estudo habitual) [o sublinhado é nosso]”.
Nesta redacção, Deslocação é substituída por Viagem e são excluídas as Viagens que não são Turísticas. Ao excluir as Viagens que não são Turísticas o INE está, indirectamente, a utilizar a designação de Viagens Turísticas.
Conclusão: porque Diabo não utilizar a expressão Viagem Turística e aumentar a confusão em assunto já clarificado a nível internacional.
(2) O INE utiliza uma tipologia de Alojamento Turístico mais larga do que a do Alojamento Turístico Classificado pelo Turismo de Portugal – ver o ponto 3.1 do Documento de Trabalho. Os Estabelecimentos Hoteleiros do INE não coincidem  com os Estabelecimentos Hoteleiros do Turismo de Portugal.
(3) Se bem percebemos “tudo incluído” designa o Pacote de Férias, com Transporte, Serviços, Alojamento e Alimentação ou não (self catering). Esta designação não deve ser confundida com a actual modalidade de All Inclusive nem com o Inclusive Tour do International Passenger Survey do Reino Unido, ligado a uma garantia legal do Holiday Package. 
(4) Em 1954, o Governo define Estabelecimentos Hoteleiros e Similares, até que os “Similares” dão lugar aos Estabelecimentos de Restauração e Bebidas. Ainda hoje há uma definição legal de Estabelecimentos Hoteleiros. A designação utilizada pelo INE ganhava em substituir Similares por “parecidos”, por exemplo.
(5) Esta frase justifica um post a justificar, passe o pleonasmo, este Inquérito pelo INE, com análise custo/benefício das contagens nas fronteiras terrestres. No caso dos Aeroportos, basta concentrar no INE o que actualmente se gasta em inquéritos dispersos e pontuais, para haver findos disponíveis.

Privatização da ANA (1):
Turismo, Transporte Aéreo e Grupo ANA

Governo, Confederação do Turismo Português, Tribunal de Contas, Universidades, Opinião Pública e Sociedade Civil não estão a prestar a atenção devida à Privatização da ANA e, sobretudo, à Futura Gestão Privada dos Aeroportos de Portugal. 
Este é o primeiro de quatro posts (1), com o objectivo de fomentar informação e debate sobre este tema. O post segue um fio condutor:
  • descrevemos os Aeroportos de Portugal e a Procura que os justifica: Passageiros a viajar e Companhias Aéreas a transportar,
  • observamos como a Procura/Oferta de Turismo se concentra na Área de Influência de cada um dos quatro principais Aeroportos, localizados em aglomerações urbanas relevantes – a excepção é o de Faro, fruto de decisão politica de 1962,
  • as Funções da Rede de Aeroportos de Portugal resulta da relação entre estas duas realidades são determinadas por uma Politica que tudo deve orientar: prioridade à Transferência de Recursos do Exterior (função “exportadora) e ás viagens da População Residente,
  • chegados aqui, descrevemos o Grupo ANA (empresas e negócios) como instrumento importante desta Politica, crucial para o interesse público,
  • a localização geográfica de Portugal exige uma Acessibilidade Aérea competitiva, que nos impede de privatizar a ANA, visando “o encaixe” e criando uma Futura Gestão Privada dos Aeroportos de Portugal, sem robusto reforço prévio de Transparência e Regulação.
  • terminamos com referência aos “ausentes do costume: o Serviço Nacional de Estatística que não nos dá Informação e as Universidades, que não nos dão Conhecimento.
Não somos neutros (1.a). Estamos convencidos que o Governo
  • não deve privilegiar o encaixe financeiro, de modo a condicionar as propostas dos candidatos no sentido de criar condições de competitividade à Oferta de Turismo, e de modo a evitar privatizar Rendas herdadas da Gestão Pública,
  • deve, previamente, introduzir muita Transparência e Regulação Independente no actual Sistema Politico, Administrativo e Empresarial do Transporte Aéreo, para os interesses do País estarem defendidos na relação com a Futura Gestão Privada dos Aeroportos de Portugal.

Este post é apoiado por um Documentos de Trabalho, que apresenta os números em que assentam os Gráficos.
 

1. Aeroportos de Portugal: Passageiros e Companhias Aéreas


a) Tráfego Comercial de Passageiros


a.1. Aeroportos do Grupo ANA 


→ Grupo ANA: Tráfego Comercial de Passageiros (2006/2011)
O Gráfico 1 mostra a evolução do Total do Tráfego Comercial de Passageiros dos Aeroportos do Grupo ANA (2). Depois de uma ligeira descida (2006/2007), o Tráfego Comercial tem crescido, apesar da Crise.
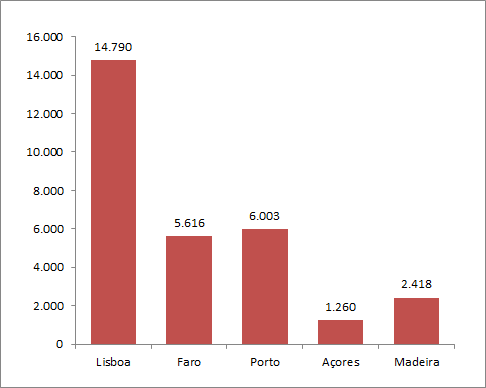
Em 2011, no Total nacional de 30.089 milhares de passageiros, 
  • Lisboa representa 49.2%, Porto 20.0% e Faro 18.8%, num total de 95.2%,
  • os aeroportos das Regiões Autónomas Açores representam 12.2%,
  • dos 12.2% referentes aos Aeroportos das Regiões Autónomas, a Região Autónoma dos Açores representa 4.2% e a Região Autónoma da Madeira 8.0% (3). 
Em 2011, o Tráfego Comercial de Passageiros do Aeroporto do Porto ultrapassa o do Aeroporto de Faro.

Gráfico 1 – Evolução do Total do Tráfego Comercial de Passageiros nos Aeroportos do Grupo ANA (2006/2011)
Fonte: ANA, SA – Relatórios e Contas

→ Grupo ANA: Tráfego Comercial de Passageiros Por Aeroporto (2011)
Em 2011, o Total do Tráfego Comercial de Passageiros dos Aeroportos do Grupo ANA é de 30.089 milhares. O Quadro 2 ilustra a sua repartição por aeroportos do Continente e Regiões Autónomas.

Gráfico 2 – Tráfego Comercial de Passageiros Por Aeroportos do Grupo ANA 
Fonte: ANA, SA – Relatório e Contas referente a 2011, p.35

→ Dois Tipos de Aeroportos
Se considerarmos o Tráfego Comercial de Passageiros [ver a seguir], os aeroportos do Grupo ANA devem ser divididos em dois tipos:
os de Lisboa, Faro, Porto, Funchal e Ponta Delgada, utilizados por Turistas e muita População Residente, com a excepção de Faro,
os de Porto Santo, Santa Maria, Horta e Flores, nos quais, mais do que o Turismo, é a Coesão Nacional que justifica o investimento e o suportar os prejuízos do seu funcionamento.
Nestes últimos, a Coesão Nacional implica uma Transferência de Recursos de natureza pública, que é assegurada por actividade empresarial pública. A privatização desta actividade empresarial levanta problemas, que analisamos no post sobre a Privatização da ANA.

a.2. Os Aeroportos das Regiões Autónomas (4)

→ Tráfego Comercial de Passageiros nos Aeroportos da Região Autónoma dos Açores (2010) 
O Gráfico 3 ilustra o Tráfego Comercial de Passageiros nos Aeroportos da Região Autónoma dos Açores, em 2010. Há a reter:
  • o Aeroporto de Ponta Delgada, a não atingir um milhão de passageiros por ano, numa função mista de Turismo e Coesão Nacional,
  • três aeroportos de Tráfego Comercial não significativo e cuja justificação reside na Geografia Física e Humana da Região, mais a Coesão Nacional.  

Gráfico 3 – Tráfego Comercial de Passageiros nos Aeroportos da Região Autónoma dos Açores (2010)
Fonte: Anuário Tráfego ANA, SA – 2010, p.28

→ Tráfego Comercial de Passageiros nos Aeroportos da Região Autónoma da Madeira (2010) 
O Gráfico 4 ilustra o Tráfego Comercial dos Aeroportos da Região Autónoma da Madeira, em 2010. 
Do Total de 2.337 milhares de Passageiros em Tráfego Comercial
  • o Aeroporto da Madeira representa 95.6% (cc Passageiros),
  • o Aeroporto de Porto Santo representa 4.4% (dd Passageiros). 
Há três ideias a reter
  • o investimento na expansão do Aeroporto de St. Catrina não pode ser pago pelas receitas próprias do aeroporto, implicando significativo subsídio cruzado, 
  • como acontece na Região Autónoma dos Açores, o Aeroporto de Porto Santo é mais justificado pela Coesão Nacional do que pelo Turismo,
  • o Aeroporto de Porto Santo pode ser necessário para apoiar o da Madeira, quando este encerra, devido a condições atmosféricas.

Gráfico 4 – Tráfego Comercial de Passageiros nos Aeroportos da Região Autónoma da Madeira
Fonte: ANAM, SA – Relatório e Contas referente a 2010, p. 103

→ Tráfego de Passageiros e Aeroportos das Regiões Autónomas
Os Aeroportos das Regiões Autónomas não podem ser analisados e avaliados por indicadores quantitativos, como os que os Gráficos 3 e 4 ilustram.
Ao longo dos anos, no seio de um sistema fechado e exclusivamente público, foram sedimentadas soluções para problemas operacionais, comerciais e financeiros, sem esquecer, e não é coisa pouca, os ligados à Coesão Nacional.
Entre 1979/1982, a Criação da ANA, EP foi obrigada a considerar as Regiões Autónomas [ver post sobre a Privatização da ANA]. A Privatização da ANA tem de prestar muita atenção à nova complexidade das “implicações” de 1979/1982 – as Regiões Autónomas têm hoje muito mais força. 

b) Tráfego Comercial de Passageiros e Companhias Aéreas

b.1. Olhares Sobre Realidade Insuficientemente Conhecida

→ Aeroportos do Grupo ANA – Evolução do Tráfego das Companhias Low Cost: 2000/2009
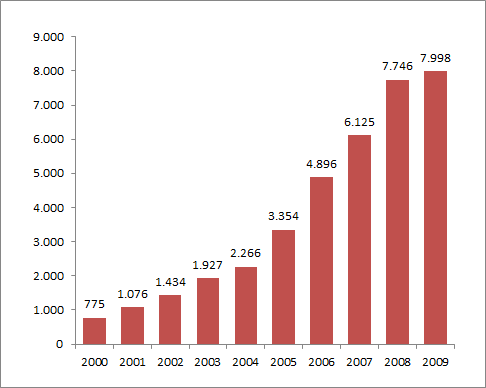
O Gráfico 5 ilustra a evolução, entre 2000 e 2009 do Tráfego das Companhias Low Cost nos Aeroportos do Grupo ANA – na prática os aeroportos de Lisboa, Porto, Funchal e Faro (5).

Gráfico 5 – Aeroportos do Grupo ANA – Evolução 2000/2009 do Tráfego das Companhias Low Cost
Fonte: ANA, SA – Relatório e Contas dos anos 2006/2009

As Companhias ditas Low Cost representam 
  • o maior factor de crescimento do Tráfego Comercial de Passageiros nos Aeroportos em causa,
  • dominam o Trafego da Área Turística do Algarve, sem que se anteveja uma alternativa e sem que haja um consenso sobre a sua sustentabilidade,
  • no Trágego intra europeu, este tipo de companhia parece vir a ter importância crescente, obrigando as Full Service Carriers a uma adaptação cujo sucesso não é evidente (6).

→ Aeroportos do Grupo ANA – Evolução do Tráfego das Seis Principais Companhias Aéreas: 2010/2011
O Gráfico 6 representa o Tráfego Comercial de Passageiros nos Aeroportos Explorados pela ANA, pelas seis Principais Companhias Aéreas (7).
Entre 2010/2011, a soma do Trafego Comercial da easyjet e Ryanair aumenta de 62.7% para 68.7% do Tráfego Comercial da TAP. 
Em relação a este Total
  • a TAP representa 38,2% e a SATA 7%,
  • Ryanair e Easyjet representam 23,9%,
  • a Luftanhsa, a mais importante da FSC, representa 3%,
Esta repartição é variável, segundo cada um dos três maiores aeroportos. 

Gráfico 6 – Aeroportos do Grupo ANA – Evolução do Tráfego das Seis Principais Companhias Aéreas: 2010/2011
Fonte: Elaboração própria, com base em ANA, SA – Relatório e Contas referente a 2011, p. 35 

b.2.Análise Por Aeroporto e Companhias Aéreas

→ Lisboa: Passageiros Transportados Pelas 10 Companhias Mais Importantes (2010)
O Gráfico 7 ilustra o número de Passageiros transportados pelas 10 companhias mais importantes, no Aeroporto de Lisboa, em 2010.
Factos a reter:
  • a importância da TAP – não fora a TAP e o ser normal a predominância da Transportadora Aérea Nacional, e … teríamos violentas críticas ao facto do Aeroporto de Lisboa estar de tal maneira dependente de uma companhia,
  • o potencial de crescimento inexplorado das duas Companhias Low Cost mais relevantes: a base da easyjet vai realizar parte deste potencial, a que uma base da Ryanair daria impulso adicional,
  • a pouca importância quantitativa (a qualitativa é diferente) das Full Service Carriers – no Top 10, representam 1.946 milhares de Passageiros, 24.6% do tráfego da TAP e a poderem ser ultrapassadas pela easyjet.
Não tivemos acesso a informação que nos permita apresentar dados sobre a operação do hub da TAP. Incapacidade nossa em os encontrar ou falta de informação e transparência do Sistema [ver próximo post]?  

Gráfico 7 – Lisboa: Passageiros Transportados Pelas 10 Companhias Mais Importantes
Fonte: Elaboração própria, com base em ANA, SA – Relatório Anual de Estatísticas de Tráfego, 2010

→ Faro: Passageiros Transportados Pelas 10 Companhias Mais Importantes (2010)
O Gráfico 8 mostra o número de Passageiros transportados pelas 10 companhias mais importantes, no Aeroporto de Faro, em 2010.

Gráfico 8 – Faro: Passageiros Transportados Pelas 10 Companhias Mais Importantes (2010)
Fonte: Elaboração própria, com base em ANA, SA – Relatório Anual de Estatísticas de Tráfego, 2010 

Factos a reter:
  • a irrelevância quantitativa do tráfego da TAP, a poder pôr em perigo a relevância da ligação de Faro com o hub de Lisboa,
  • o domínio das duas Companhias Low Cost mais conhecidas (easyjet e Ryanair) a pôr em evidência a importância de assegurar a sustentabilidade da sua operação (8).

→ Porto: Passageiros Transportados Pelas 10 Companhias Mais Importantes (2010)
O Gráfico 9 mostra o número de Passageiros transportados pelas 10 companhias mais importantes, no Aeroporto do Porto, em 2010.

Gráfico 9 – Porto: Passageiros Transportados Pelas 10 Companhias Mais Importantes (2010)
Fonte: Elaboração própria, com base em ANA, SA – Relatório Anual de Estatísticas de Tráfego, 2010
Este gráfico não ilustra
  • o facto relevante das Companhias Low Cost terem posto o Porto no mapa do turismo na Europa e facilitado a entrada no Vale do Douro,
  • o aeroporto do Porto ter uma catchment area em território nacional, mas que inclui o Noroeste da Península Ibérica,
  • em 2011, o Aeroporto do Porto ultrapassar o Tráfego Comercial do de Faro.

c) O Caso Especial do Aeroporto de Lisboa

→ Capacidade Limitada, Concorrência e (Falta de) Transparência
O Aeroporto de Lisboa vai ter a sua capacidade limitada por
  • uma pista a não permitir mais do que 42 aviões/hora, gerando carência de slots em horas críticas,
  • instalações não permitirem eficiente assistência em terra.
O Aeroporto de Lisboa é cenário de tensões resultantes da concorrência entre TAP e Companhias Low Cost, em três frentes 
  • na disputa da oferta de recursos limitados  do Aeroporto (slots e instalações),
  • no mercado dos voos intra europeus, situação que se agrava com a futura base da Ryanair em Lisboa, 
  • na Politica, com as garantias que o Governo dê à TAP privatizada para manter o hub de Lisboa e com o “+1” da Portela a enfraquecer a concorrência das Low Cost à TAP. 
Na frente da Politica, destacamos a Falta de Transparência na maneira como o Governo
  • não respeita as disposições comunitárias e boas práticas internacionais na gestão do Congestionamento de Aeroportos e Atribuição de Slots (Link),
  • avalia o Cenário de Portela+1, excluindo a Confederação do Turismo Português do Grupo de Trabalho e não divulgando informação que permita atempada discussão das propostas.

→ Aeroporto de Lisboa e Privatização de TAP/ANA
Ao decidir privatizar a TAP, o Governo 
  • exige que esta mantenha a sua marca e o hub de Lisboa, o que implica dar garantias ao novo proprietário de poder expandir a operação do hub,
  • prevê que a exploração do hub contribua decisivamente para aumentar o encaixe com a privatização da ANA,
  • pode ser tentado a dificultar o acesso de companhias low cost ao Aeroporto da Portela, para proteger a TAP.  

→ Hub da TAP: Contexto Cultural e Politico
O hub da TAP forma-se e está a ser defendido no quadro da concorrência entre o hub secundário de Lisboa e o hub principal de Madrid – no Transporte Aéreo, esta é uma situação conhecida. 
Dito isto, a concorrência entre hubs é indissociável de dois factores complexos
  • afirmar a independência de Lisboa em relação a Madrid,
  • dar substância ao sonho, ideia ou projecto de Portugal, Plataforma Intercontinental.  

d) Notas Sobre os Aeroportos de Portugal

→ Sobre Passageiros e Companhias Aéreas
Com base nesta informação rudimentar, é possível fazer alguns comentários:
  • a TAP é muito importante em Lisboa, tem o seu primeiro lugar contestado no Porto e é insignificante em Faro,
  • registemos a importância e crescimento do duo easyjet e Ryanair (com esta ainda a não operar em Lisboa), criando uma realidade nova,
  • uma miríade de companhias com um modelo tipo low cost e que tende a ser reforçado por filiais especializadas das FSC,
  • as FSC são pouco relevantes individualmente (com relativa excepção da Lufthansa) e no total não representam muito – a sua importância é mais qualitativa do que quantitativa,
  • Porto e Faro têm a procura baseada na Europa de Pagar a Dívida, beneficiando o Porto da dinâmica do turismo cultural e urbano e sofrendo Faro da fraqueza do Marketing das empresas,
  • Lisboa beneficia do efeito de capitalidade, da sua  “cintura turística” e do crescimento do Turismo em Meio Urbano (o de Negócios e o cultural/activo) – com mais ou menos hub, Lisboa pode aspirar a uma procura intercontinental e tem muito a ganhar com o hub da TAP, se este se confirmar sustentável. 
  
→ Sobre a Diferença Entre Aeroportos 
Cada um dos quatro principais aeroportos do País tem uma especificidade que resulta de vários factores. Os mais fundamentais têm a ver com a Geografia Física e Humana:
  • existência de uma «aglomeração urbana», com a sua dinâmica própria (Viajantes Cativos), como é o caso de Lisboa, e posterior desenvolvimento de uma Procura pela Oferta de Turismo (Viajantes Competitivos),
  • origem numa decisão política, para fomentar a Procura/Oferta de Turismo, dando lugar à criação de uma Área Turística da Bacia Turística Alargada do Mediterrâneo – caso de Faro e, em parte, da Madeira .
  • Depois, há factores mais ligados ao negócio, de que são exemplo:
  • sustentabilidade das dinâmicas que estão na origem da edificação do Aeroporto – hoje, há diferença entre o duo Lisboa/Porto e Faro, 
  • repartição do Tráfego Comercial de Passageiros por Modelo de Negócio do Transporte Aéreo (FSC, Charter e Low Cost & Similares),
  • relação com os Modelos de Negócio da Procura pela Oferta de Turismo.
Se estas especificidades tivessem sido devidamente estudadas, não enfrentaríamos tantas dificuldades culturais em as Politicas de Turismo e de Transporte Aéreo reconhecerem e tirarem as consequências da interligação entre Acessibilidade Aérea e Concentração da Procura/Oferta de Turismo.

2. Concentração da Procura/Oferta de Turismo na Área de Influência dos Aeroportos


→ Concentração da Procura/Oferta de Turismo e Acessibilidade Aérea
O factor mais determinante da estrutura da Procura/Oferta de Turismo do País é a Acessibilidade, em cada uma das duas grandes modalidades:
  • a Aérea está na origem da Concentração da Procura/Oferta de Turismo, na área de influência do Aeroporto de chegada dos turistas, eventualmente reforçada pela Acessibilidade Terrestre, como é o caso do Algarve,
  • a Rodoviária, dada a localização geográfica do País, está na origem de Dispersão da Procura/Oferta, com criação de eventuais polos regionais, como é o caso de Braga/Guimarães, Coimbra e Évora, cidades aqui citadas a título de mero exemplo.
Apresentamos dois exemplos que ilustram a interligação entre a Área de Influência dos Aeroportos e a Concentração da Procura/Oferta de Turismo.

→ 2011: Aeroportos e Concentração Geográfica da Procura 
Em 2011, um Estudo de Satisfação de Turistas (9) mostra como a Acessibilidade Aérea condiciona, no destino, a concentração geográfica da Procura Final – o maior interesse deste estudo é o partir da Procura, numa ilustração do famoso slogan “E o Mercado, pá?”. 
À pergunta “Esteve sempre hospedado na mesma localidade ou foi viajando e ficando em localidades diferentes”, as respostas são
  • 77%: sempre na mesma localidade (“estacionários”)
  • 23%: localidades diferentes (“circuito”).
No ponto sobre “Algarve e Lisboa são as regiões de Portugal mais visitadas por estes turistas” é afirmado:
  • Os turistas na sua grande maioria ficam hospedados na mesma localidade – estacionários (77%), com destaque para os Irlandeses e Ingleses. Com uma tendência crescente, Lisboa tende a ser mais visitada pelos turistas que foram ficando hospedados em localidades diferentes – circuito (76%), com destaque para os turistas Brasileiros e Alemães.”.
Estes números confirmam duas realidades distintas, com profundas raízes históricas:
  • o Aeroporto de Faro dá acesso a uma Área Turística onde domina a Viagem de Estadia,
  • o Aeroporto de Lisboa permite a estadia cultural e activa na cidade, a partir da qual há excursões diárias e circuitos, na sua Área de Influência 
A síntese dos números referentes a Locais/Regiões visitados por País, por cada um dos aeroportos de chegada (Porto, Lisboa e Faro), é a base do afirmado antes. Eis uma síntese dos resultados:
-Aeroporto do Porto
 *Porto 74%
 *Norte de Portugal: 55% 
 *Centro de Portugal 33%
 *Lisboa (17%), Braga (15%), Coimbra (9%).
 *Algarve, Alentejo e Sintra (5%), Estoril Cascais (3%), Fátima (2%).
-Aeroporto de Lisboa
 *Lisboa: 88%
 *Estoril/Cascais e Sintra: 38% cada
 *Algarve: 27%
 *Centro de Portugal: 20%
 *Alentejo (9%), Coimbra e Fátima (5% cada), Norte de Portugal (4%)
-Aeroporto de Faro
 *Algarve: 98%
 *Lisboa: 6%
 *Alentejo, Porto e Estoril/Cascais: 1%, cada

→ 2011: Aeroportos e Concentração Geográfica da Procura/Oferta 
Em 2011, para o indicador Dormidas de Não Residentes no Alojamento Turístico Classificado,
  • no País, o Total é de 26.004 milhares, dos quais 23.576 (90.3%), concentram-se nas áreas de influência dos Aeroportos de Faro, Porto, Lisboa e Funchal.
  • no Continente, o Total é de 20.704 milhares, dos quais 17.339 milhares (90.5%) concentram-se nas áreas de influência dos Aeroportos de Faro, Porto e Lisboa.
  • Em 2011, para o indicador Dormidas de Residentes do Reino Unido no Alojamento Turístico Classificado, no País , o Total é de 6.259 milhares, dos quais
  • 5.569 milhares (90%) concentram-se nas áreas de influência dos Aeroportos de Faro e Funchal,
  • 6.133 milhares (98%) concentram-se nas áreas de influência dos Aeroportos de Faro, Porto, Lisboa e Funchal.
Estes números não têm em contas as Dormidas de Não Residentes em Alojamento Local, Camas Paralelas e Casa de Férias do Proprietário.

3. Funções da Rede dos Aeroportos de Portugal


Descrevemos os Aeroportos de Portugal e observámos a relação entre Aeroportos e Concentração Geográfica da Oferta/Procura de Turismo, ligada ou não a aglomeração urbana onde se forma a Procura por Turismo Emissor.
Analisamos agora a dinâmica da relação entre o que descrevemos e observámos, ao nível
  • da Procura Final e do Marketing dos Aeroportos e do da Oferta de Turismo,
  • das prioridades da Politica de Turismo e Transporte Aéreo.
Queiramos ou não, o Grupo ANA, como gestor dos Aeroportos de Portugal é um instrumento, público ou privado, desta Politica. O problema que se põe é o da influência do Governo sobre a relação entre o Interesse Público e a Futura Gestão Privada dos Aeroportos de Portugal

a) Viajantes Competitivos, Marketing Aeroportuário e da Oferta de Turismo


→ Procura Final: Viajantes Cativos e Competitivos
A concentração da maior parte da Procura/Oferta de Turismo do País nas áreas de influência dos Aeroportos de Lisboa, Porto, Faro e Madeira tem uma consequência a não ignorar
  • a Competitividade da Oferta de Turismo junto da Procura Final e Competitividade da Acessibilidade Aérea são duas faces da mesma moeda.
Empresas Gestoras de Aeroportos, Companhias Aéreas e Oferta de Turismo lutam por uma Procura Final formada por dois grandes grupos de Viajantes:
  • os Cativos têm a obrigação de viajar e fá-lo-ão, mesmo que o voo seja caro, o aeroporto longe e os serviços de má qualidade – é, nomeadamente, o caso da maioria do Turismo Emissor de Residentes em Portugal,
  • os Competitivos têm a possibilidade de escolher o destino da viagem e o voo – é sobretudo o caso de residentes em outros países e que podem escolher entre Lisboa/Porto/Faro/Funchal e outro destino.
A função prioritária da Rede de Aeroportos gerida pela ANA é responder às exigências dos Viajantes Competitivos. Os Viajantes Cativos não são ignorados, mas têm menos peso nas decisões. 
O leitor avaliará como estes princípios elementares 
  • estiveram ou não ausentes em quase todo o processo do Novo Aeroporto de Lisboa,
  • estão ou não suficientemente presentes na escolha do “+1” da Portela,
  • são ou não menorizados, no caso da Privatização da ANA.

→ Marketing Aeroportuário e Marketing da Oferta de Turismo
Dada a localização geográfica de Portugal, a Acessibilidade Aérea, de que a Gestão de Aeroportos é um dos elementos fundamentais, desempenha um papel crucial no Marketing da Oferta de Turismo, por ser simultaneamente
  • parte indispensável do “Produto” e factor determinante da sua implantação territorial, na área de influência dos aeroportos de chegada,
  • factor condicionante da sua Distribuição,
  • um dos instrumentos da sua Promoção,
  • factor da Segmentação Geográfica do Marketing Estratégico, muito ligada às catchment areas  dos aeroportos de partida dos turistas.
A relevância do Turismo em Portugal depende da competitividade conjunta de Oferta de Turismo, Gestão Aeroportuária e Ligação Aérea entre Portugal e os Mercados Emissores. 

b)Prioridades da Politica de Turismo e Transporte Aéreo


→ Prioridade ao Turismo Receptor e às Transferências de Recursos do Exterior (10)
A situação geográfica do País e a sua realidade económica e financeira exigem que a função prioritária da Rede de Aeroportos seja a de garantir uma Acessibilidade Aérea competitiva a Portugal por
  • não residentes ou reformados imigrantes, estrangeiros ou portugueses, que vêm a Portugal em lazer ou negócios ou em Portugal residem, e que financiam as despesas de estadia ou residência, por Transferência de Recursos do Exterior.
No respeito desta prioridade, 
  • Gestão da Rede de Aeroportos, Companhias Aéreas e Procura/Oferta de Turismo jogam um triplo jogo «win/win/win», de que depende a venda da Oferta Final nos Mercados do Turismo, sobretudo junto dos Clientes Competitivos.

→ Prestar Serviços a Outros Tipos de Viajantes: Sinergias e Conflitos
Não ignoramos a importância dos serviços prestados pela Gestão da Rede de Aeroportos a outros tipos de viajantes:
  • viagens profissionais ao estrangeiro, por residentes em Portugal,
  • ligação das Regiões Autónomas com o Continente e outros países,
  • viagens de lazer, ao estrangeiro, por residentes em Portugal,
  • passageiros em trânsito, no hub operado pela TAP. 
Entre as exigências do Turismo Receptor e de cada um destes tipos de viajantes, há Sinergias a explorar e Conflitos a gerir, no respeito de uma prioridade: 
  • sempre que haja conflito de interesse entre as exigências dos outros tipos de viajantes e o do Turismo Receptor, as deste têm prioridade. 
Na realidade, o único caso relevante de tensão/conflito de interesses tem a ver com a operação do hub da TAP, como vimos antes.

→ Prioridades Politicas e Futura Gestão Privada dos Aeroportos de Portugal
A Transparência nas relações entre as Partes Interessadas e a Regulação Económica e da Qualidade de Serviço são indispensáveis para conciliar 
  • o respeito das Prioridades Politicas com as exigências da eficiência e rentabilidade da Futura Gestão Privada dos Aeroportos de Portugal.
No próximo post, defendemos uma Privatização da ANA precedida por profunda transformação do actual sistema de (Falta de) Transparência e de incipiente Regulação Económica e da Qualidade de Serviço. 
Se não o fizermos, à imagem da EDP e sem que muitos tenham a consciência disso, estamos a privatizar Rendas da situação, como o próximo Chairman do Grupo ANA privatizado nos explicará.

4. Grupo ANA

a) Empresas do Grupo ANA 


→ Resultados Líquidos das Empresas: 2009/2011
Em 2010 a ANAM aplica a interpretação IFRIC 12 (11). Assim,
  • o relatório de 2010 é apresentado segundo esta interpretação, com a necessidade de reexpressão dos valores a 1 de Janeiro de 2009, 
  • os valores de 2008 não poderão ser directamente comparáveis com os de 2009 e 2010 mas apenas com os de anos anteriores a 2008 (12).
O Gráfico 10 ilustra a evolução recente dos Resultados Líquidos das Empresas do Grupo ANA entre 2009/2011, de acordo com as novas normas. 

Gráfico 10 – Resultados Líquidos das Empresas do Grupo ANA (2009/2011)
Fonte: Elaboração própria com base em ANA, SA – Relatório e Contas de 2011, p.15 e de 2009, p.78

→ Resultados Líquidos das Empresas Entre 2007/2009
O Gráfico 11 ilustra a evolução recente dos Resultados Líquidos das Empresas do Grupo ANA, entre 2007 e 2009, de acordo com as normas em vigor até 2010.

Gráfico 11 – Resultados Líquidos das Empresas do Grupo ANA (2009/2011) 
Fonte: Elaboração própria com base em ANA, SA – Relatório e Contas de 2009, p.78

As novas normas têm influência no cálculo dos resultados líquidos da ANAM, SA: de um prejuízo de cerca de cinco milhões de euros, passa a um lucro de quatro milhões de euros, em 2011.
A extinção da NAER, SA melhora o lucro do Grupo ANA.

b) Negócios do Grupo ANA 


→ Os Negócios 
O Grupo ANA desenvolve duas grandes áreas de Negócio (13): 
  • Aviação: tráfego de passageiros e de carga, marketing aeroportuário e de serviço a passageiros, a assistência em escala (handling).
  • Não Aviação: retalho, imobiliário, estacionamento automóvel, rent-a-car e de exploração de meios publicitários nos aeroportos.
O Grupo ANA desenvolve, ainda uma terceira área de Negócio, com as actividades de segurança e assistência a passageiros de mobilidade reduzida (PMR).
A Repartição das Receitas do Grupo ANA, pelos três Negócios, está estabilizada. Em 2001, a Repartição de Receitas, em percentagem, é a seguinte (14):
  • 62,8% Receitas Aviação,
  • 25.8% Receitas Não Aviação,
  • 11.4% Segurança e PMR.
A Repartição das Receitas Não Aviação, em percentagem, é a seguinte:
  • 48% Retalho
  • 16% Imobiliário
  • 16% Parques de Estacionamento
  • 13% Rent a Car
  • 4% Publicidade.
  • 3% Outras.

→ Negócio Aviação
No Negócio Aviação, já apresentámos o do Tráfego de Passageiros. Não analisamos o Tráfego de Carga, nem o Negócios por aeroporto. O de Assistência em Escala é analisado em outro post.
No caso do Marketing Aeroportuário, o Grupo ANA actua em duas frentes:
  • potencial de tráfego de cada mercado, que permite propor às companhias aéreas rotas atractivas, 
  • parcerias com o Turismo de Portugal e as Associações Regionais de Turismo, “na busca de estratégias comuns para promover o destino, com a ANA a comparticipar nos custos iniciais de novas rotas, partilhando desse modo riscos com as companhias”, com destaque para “a consolidação da ferramenta  “Initiative:pt, parceria entre a ANA, a ANAM e o Turismo de Portugal IP, […], afigurando-se como o principal instrumento de captação de tráfego para os aeroportos do Grupo ANA”.

→ Negócio Não Aviação
Em 2011, o Negócio Não Aviação representa 28.5% das Receitas do Grupo ANA. 
O Negócio Não Aviação inclui áreas extremamente competitivas e o Grupo ANA é conhecido por não ter uma política de preços baixos. Há, necessariamente, um eficiente Marketing e Vendas nesta Área de Negócios, que o Relatório não o refere, o que é uma lacuna. 

Nota Final Sobre Lacunas de Informação e Conhecimento
Quando acompanhamos as notícias, declarações e debate (?) sobre a Privatização da TAP e da ANA, constatamos lacunas de Informação e de Conhecimento, mesmo ao mais alto nível da Politica e do Comentário.
Quando, num esforço individual e A Bem da Nação, procuramos aprofundar estes temas, encontramos a habitual Falta de Transparência e as habituais lacunas de
  • Informação: Onde Está o Sistema Estatístico Nacional?
  • Conhecimento: Onde Estão as Universidades (15)?
Falta de Transparência, de Informação e de Conhecimento são aspectos transversais, que aqui referimos por a elaboração do presente post deles ter sido vítima.
Verdade ou será incapacidade nossa? 


A Bem da Nação
Albufeira 6 de Agosto de 2012
Sérgio Palma Brito

Referências
(1) Os quatro posts são:
  -Turismo, Transporte Aéreo e Grupo ANA,
  -Transparência no Sistema do Transporte Aéreo,
  -Regulação e Concorrência na Gestão Privada dos Aeroportos de Portugal,
  -Privatização da ANA.
(1.a) Nem neutros, nem isolados. Citamos a síntese do Jornal de Negócios:
“O relatório da OCDE sobre Portugal recomenda ao Governo cautela na forma como vai levar a cabo a privatização de várias empresas públicas. O documento afirma que, no caso da ANA, por exemplo, deve estar bem definido o quadro regulatório, que estabeleça as bases para que haja um mercado competitivo no sector dos aeroportos. A OCDE sugere que se envolva a Autoridade da Concorrência no processo ou que se examine a possibilidade de dividir os activos para gerar concorrência. O relatório refere-se ainda à venda das restantes empresas previstas (TAP, CP Carga, CTT, RTP, Caixa Seguros) e à concessão da Águas de Portugal como tendo um calendário "ambicioso". 
Mas a OCDE demonstra alguma preocupação acerca da forma como está a ser conduzido este processo. "Com excepção da companhia aérea, TAP, as empresas que serão vendidas são lucrativas, o que pode aumentar as possibilidade de vendas imediatas", explica o relatório. A OCDE diz em seguida que "o Governo deve dar prioridade à maximização da contribuição destes activos para o crescimento a longo prazo de Portugal em vez de uma venda rápida, sobretudo em tempo de crise, quando as condições para a alienação podem não ser as melhores". O relatório conclui que "uma venda directa destes activos tem associado o risco de transformar monopólios públicos em privados, sem possibilidade de ter concorrência no mercado". Assim, o Estado terá de assegurar que o quadro regulatório irá garantir um mercado livre e concorrencial.”.
http://www.jornaldenegocios.pt/home.php?template=SHOWNEWS_V2&id=570781&pn=1
(2) O Grupo ANA (p.25) é formado pela ANA, SA , por duas empresas em “Consolidação integral” (ANAM, SA e Portway, SA) e por uma empresa em Equivalência Patrimonial (ADA) – ver ANA, SA – Relatório e Contas referente a 2006, p. 25 .
No presente post e na linguagem corrente, ANA refere, de facto, o Grupo ANA. Para evitar confusão, ANA, SA refere a empresa que é, simultaneamente, uma simili SGPS do Grupo ANA e elemento deste.
Os Aeroportos do Grupo ANA compreendem os explorados pela ANA, SA no Continente e na Região Autónoma dos Açores e pela ANAM, SA na Região Autónoma da Madeira.
Não consideramos, por irrelevante, as “infra-estruturas que constituem o Terminal Civil de Beja na concessão a outorgar à ANA”, e não temos acesso ao Plano de Marketing Estratégico para o novo aeroporto de Beja, apresentado publicamente em 2009 – ver Relatório e Contas da ANA referente a 2009, p. 65.
(3) A ANA publica muita informação, mas esta tem lacunas (a imputação do Negócio da ANA por Aeroporto é o caso mais conhecido),  está dispersa em várias fontes e não é sistematizada. Os Quadros que publicamos sofrem com a nossa incapacidade em ultrapassar as dificuldades que encontrámos.
(4) Os números dos Aeroportos das Regiões Autónomas são de 2010, por o sítio da ANA ainda não disponibilizar os referentes a 2011 (observação a 25 de Julho de 2012). 
(5) Eis um exemplo de descontinuidade da informação prestada pela ANA. Entre todos os documentos publicados, deve haver maneira de calcular (ou encontrar!) os números de 2010 e 2011 – o Relatório e Contas é que deixou de os apresentar.
(6) A experiência falhada da Continental Lite, nos EUA, ilustra a dificuldade em uma Corporate Culture, sedimentada e estabelecia, ser o caldo cultural capaz de alimentar a afirmação de uma Corporate Culture alternativa e contraditória. A greve dos Pilotos da Iberia ilustra um dos aspectos mais comezinhos desta contradição: o estatuto do pessoal.
(7) ANA, SA – Relatório e Contas referente a 2011, p. 35.
(8) O Sistema do Transporte Aéreo é fechado e opaco. No Algarve, a situação é agravada pela maneira como é gerida a componente regional do Programa Iniciativa.pt e a avaliação pela Universidade do Algarve, no Monitor. Pt – ver o ponto sobre Marketing Aeroportuário.
(9) Turismo de Portugal, GFK – Estudo de Satisfação de Turistas, 2010.
(10) Turismo Receptor, com ênfase na Transferência de Recursos do Exterior.
(11) IFRIC 12 é uma Interpretação do International Financial Reporting Interpretations Committee e “proporciona uma nova abordagem em determinados assuntos relacionados com o reconhecimento e a valorização de contractos de concessão” (Ver http://www.oroc.pt/fotos/editor2/Revista/48/Contabilidade.pdf).
(12) AMAM, SA – Relatório e Contas referente a 2010, p. 44.
(13) ANA, SA – Relatório e Contas referente a 2011, p. 33 e seguintes.
(14) Idem, p. 54.
(15) O que está em causa são três das Funções da Universidade: i) Investigação Aplicada, com resultados úteis para as empresas, mesmo indirectamente, ii) Função Crítica da Economia, Sociedade e Cultura, pela capacidade de, sem descolar da realidade, ter uma visão “acima dos interesses e do quotidiano”, iii) Função Cultural, no sentido em que divulgam Conhecimento e contribuem para a literacia dos agentes económicos e sociais e para a qualificação das intervenções. O exercício destas Funções NADA, ou muito pouco, tem a ver com os chamados “Estudos”, mais ou menos ligado à chamada “Prestação de Serviços à Comunidade”.

Travel Trends 2011:
Viagens ao Estrangeiro por Residentes no Reino Unido

→ Como foi o ano de 2011 (1) e que fazer no mercado de Turismo do Reino Unido?
Os residentes no Reino Unido são os mais importantes clientes da Oferta de Turismo do País. Em 2011,
  • no caso do Alojamento Turístico Classificado, representam 6.3 milhões de Dormidas, num total de 26.0 milhões, de todos os Não Residentes em Portugal,
  • com base nos números do Office of National Statistics, um total de 18.2 milhões de dormidas parece fazer deles os maiores utilizadores de todas as Modalidades de Alojamento Turístico (2).
Os indicadores que medem a Procura de Turismo por Residentes no Reino Unido, seguem o mesmo padrão:
  • entre 1980 e 2006, um crescimento sustentado, com perturbações insignificantes e pontuais,
  • uma queda, mais ou menos acentuada, a partir de 2009 e que os números de 2011, mais a actual situação económica do Reino Unido, parecem confirmar a continuidade, a ritmo que tende a abrandar.
A comparação dos números de Portugal com a Grécia, Turquia, Turquia e Egipto levantam mais questões do que dão respostas, o que nos parece ser excelente – obriga a pensar.
Um percurso rápido sobre o documento síntese das Travel Trends 2011 dá-nos pistas pertinentes sobre oportunidades do mercado. As TT 2011 dão macro informação sobre o mercado, a completar com a indispensável Market Intelligence, de modo a que as empresas possam fazer negócio, e até crescer, apesar das tendências negativas da procura.
Neste quadro, “the one million dollar answer” é a que as empresas têm de dar a uma pergunta simples:
  • como, de modo sustentável, podem as empresas da Oferta de Turismo no Algarve e Madeira (89% do Total das Dormidas dos Residentes no Reino Unido em Portugal) aumentar a quota destes Destinos Regionais no mercado do Reino Unido, que conhece queda significativa desde 2009?
→ O que podemos aprender com as Travel Trends 2011?
Pretendemos dar alguma informação e suscitar a curiosidade do leitor para saber mais, lembrando que “este post não dispensa a leitura do documento original das Travel Trends 2011”.
A já longa série das Travel Trends dispobiliza, mensal, trimestral e anualmente, completa macro informação sobre o mercado de turismo do Reino Unido.
O presente post está organizado em quatro pontos:
  • análise de alguns indicadores ao longo do período de 1980 e 2011,
  • análise de alguns indicadores ao longo do período de 2006 a 2011,
  • análise de alguns indicadores sobre Portugal e alguns países,
  • comentários sobre realidades pertinentes para Portugal.
O post é apoiado por Documento de Trabalho, com informação sobre Metodologia e os números de suporte aos Gráficos (LINK).

1.Viagens ao Estrangeiro por Residentes no Reino Unido: 1980 a 2011


→ Uma Evolução Confirmada Pelos Indicadores Disponíveis
Apresentamos a evolução, entre 1980 e 2011 de cinco indicadores sobre as Viagens ao Estrangeiro por Residentes Ingleses no Reino Unido:
  • Número Total de Viagens ao Estrangeiro,
  • Número Total de Dormidas no Estrangeiro,
  • Viagens ao Estrangeiro em Férias,
  • Viagem à Europa,
  • Viagens ao Estrangeiro de Avião.
Há um padrão comum a todos estes indicadores, com três a conhecerem uma muito ligeira inversão em 2011
  • entre 1980 e 2006, um crescimento sustentado, com perturbações insignificantes e pontuais,
  • uma queda, mais ou menos acentuada, a partir de 2009,
  • entre 2010/2011, continua a queda do Número Total de Noites – o mais significativo dos cinco indicadores,
  • neste mesmo período, há ligeiro aumento no Número de Viagens na Europa, por Avião e em Férias, mas insuficiente para que se possa referir uma inversão de tendência.
Gráfico 1 – Número Total de Viagens de Residentes no Reino Unido ao Estrangeiro: 1980 a 2011

Fonte: Elaboração própria, com base em Travel Trends 2011

Gráfico 2 – Número Total de Dormidas Durante as Viagens de Residentes no Reino Unido ao Estrangeiro: 1980 a 2011

Fonte: Elaboração própria, com base em Travel Trends 2011

Gráfico 3 – Número de Viagens de Residentes no Reino Unido ao estrangeiro, em Férias: 1980 a 2011 (3)

Gráfico 4 – Número de Viagens de Residentes no Reino Unido ao estrangeiro, com destino à Europa: 1980 a 2011

Gráfico 5 – Número de Viagens de Residentes no Reino Unido ao estrangeiro, utilizando o avião: 1980 a 2011

2.Viagens ao Estrangeiro por Residentes no Reino Unido: 2006 a 2011

→ Números do INE e números do Office of National Statistics
Os números de Hóspedes e Dormidas das viagens a Portugal por Residentes no Reino Unido têm duas origens:
  • no caso do INE, resultam do Inquérito à Permanência de Hóspedes e Outros Dados na Hotelaria, ou, em linguagem corrente, no Alojamento Turístico Classificado,
  • no caso do ONS, resultam do International Passeger Survey e abrangem Hópedes e Dormidas em todas as Modalidades de Alojamento Turístico, de acordo com a definição para efeito da elaboração de Estatísticas de Turismo (4).
Encontramos uma divergência do mesmo tipo, quando comparamos os números de Hóspedes e Dormidas de Residentes em Portugal dados
  • pelo já mencionado Inquérito de Hóspedes e Outros Dados na Hotelaria,
  • pelo Inquérito Às Deslocações dos Residentes (5).
  • O problema que se põe é o da discrepância entre os valores fornecidos por cada uma das fontes.
  • Em 2011, temos
  • 1.244 milhares de Hóspedes no Alojamento Classificado e 1.940 Viagens de Não Residentes no Reino Unido – uma Viagem gera, pelo menos, um Hópede,
  • 6.259 milhares de Dormidas no Alojamento Classificado e 18.219 Dormidas em todas as Modalidades de Alojamento Turístico.
Dois comentários,
  • a diferença entre Hóspedes/Viagens parece estar dentro do razoável, considerando que os números do ONS incluem as Viagens de Emigrantes Portugueses e de nacionais do Reino Unido com casa do tempo livre em Portugal, alojando-se em casa de familiares e amigos ou nas “camas paralelas”,
  • a diferença entre os dois tipos de Dormidas é robusta e exige investigação adicional, pois pode resultar de erro ou de Estadias Longas [ver Gráfico 12] ou de uma combinação destas duas hipóteses – as Estadias Longas exigem Market Intelligenge e Investigação de Mercado, por poderem estar a escapar à atenção do sector público e do privado.
→ 2006/2011 versus 2008/2011
Citamos a análise das TT 2011 sobre o Número Total de Viagens:
  • “The number of visits abroad by UK residents showed a downward trend over the last five years, with a sharp fall during 2009 continuing to fall through 2010”.
Há uma observação:
  • as TT 2011 consideram que o Número Total de Viagens diminui desde o virar de 2006/2007 confirmado pelos números,
  • na realidade (ver os números do Gráfico 1), a queda entre 2006 e 2008 é inferior a 1% e a queda entre 2008 e 2011é de 17.6%,
em nossa opinião, temos de considerar a evolução entre 2008 e 2011.

→ 2008/2011: Queda brusca e o que se segue
Entre 2008 e 2011, a queda é de
  • 17.6%, em Total de Viagens,
  • 15.4%, em Total de Dormidas,
  • 19.1%, no Número de Viagens em Férias,
  • 19.0%, no Número de Viagens com Destino à Europa,
  • 20.2%, no Número de Viagens de Avião.
O Número de Dormidas é considerado o indicador com mais significado económico. Constatamos dois factos
  • é o indicador que menos cai, entre 2008 e 2011,
  • é o único indicador que não conhece uma ligeira subida entre 2010/2011.
Vale a pena acompanhar a informação mensal e trimestral, sobre 2012. Algo parece certo:
  • as empresas com estabelecimentos no Algarve e Madeira vão ter de crescer num mercado maduro e quase estagnado, depois de queda estrutural.
→ Número de Viagens ao Estrangeiro por Residentes no Reino Unido, em Férias: 2006 a 2011
O Gráfico 6 ilustra a evolução, entre 2006 e 2011, das Viagens ao Estrangeiro por Residentes no Reino Unido, por motivo de Férias: o Total para o Mundo e o número com destino à Europa, com o destaque das viagens em Inclusive Tour (6).
Comentário sobre 2011
  • o número de Viagens por motivo de Férias representa 62.6% do número Total de viagens para o Mundo e 67.2% do Total de Viagens para a Europa,
  • o número de Viagens em Inclusive Tour representa 37.0% do número total de viagens por motivo de Férias – em 2006 representava 40.3%.
Este Gráfico pode induzir em erro, se não tivermos presente que
  • as Viagens por Motivo de Férias são em Todos os Meios de Transporte – apesar das Viagens em Avião dominarem [ver Gráfico 9], não podemos ignorar as viagens que começam por Mar ou pelo Eurotúnel,
  • nas Viagens de Férias com Destino à Europa, a parte das Viagens em Inclusive Tour é relativamente reduzida, mas as Viagens de Férias para a Europa incluem todos os Destinos e as Inclusive Tour são, quase sempre, para Áreas Turísticas da Viagem de Estadia.
O tema das Viagens por Motivo de Férias e as feitas no modelo de negócio do Inclusive Tour exige análise mais detalhada e abrangendo um horizonte temporal mais longo (7).

Gráfico 6 – Número de Viagens ao Estrangeiro, em Férias, por Residentes no Reino Unido
Fonte: Elaboração própria, com base em Travel Trends 2011 e 2006

→ Número de Noites durante as Viagens ao Estrangeiro por Residentes no Reino Unido, em Férias: 2006 a 2011
O Gráfico 7 replica o Gráfico 6, não em número de Viagens, mas em número de Dormidas Durante as Viagens – nunca esquecer que, quando lidamos com este tipo de indicador quantitativo, o Número de Noites é o mais significativo para a Economia do Turismo.
A observação sobre “o induzir em erro” considera-se repetida.
Comentário sobre 2011
  • o número de Dormidas durante Viagens por motivo de Férias representa 60.5% do número Total de Dormidas para o Mundo e 69.8% do Total de Dormidas durante as Viagens para a Europa,
  • o número de Dormidas durante as Viagens em Inclusive Tour representa 35.4% do número total de Dormidas durante as Viagens por motivo de Férias – em 2006 representava 39.3%.
Gráfico 7 – Número de Noites Durante as Viagens ao Estrangeiro, por Residentes no Reino Unido
Fonte: Elaboração própria, com base em Travel Trends 2011 e 2006

→ Viagens ao Estrangeiro por Meio de Transporte e Motivo da Viagem: 2006 a 2011
O Gráfico 8 ilustra a evolução, entre 2006 e 2011, das Viagens ao Estrangeiro por Residentes no Reino Unido, por Modalidade de Transporte e motivo de Férias: o Total das Viagens por Motivo de Férias, em Todos os Meios de Transporte e o número dessas Viagens por Avião, com o destaque das Viagens em Inclusive Tour.

Gráfico 8 – Número de Viagens ao Estrangeiro por Meio de Transporte e Férias

Fonte: Elaboração própria com base em Travel Trends 2011 e 2006

→ Número de Viagens ao Estrangeiro por Motivo de Férias e Meio de Transporte: 2006 a 2011
Um único comentário: o transporte por avião continua a ser dominante.

Gráfico 9 – Número de Viagens ao Estrangeiro por Motivo de Férias e Meio de Transporte

Fonte: Elaboração própria com base em Travel Trends 2011 e 2006

3.Viagens a Alguns Países por Residentes no Reino Unido: 2006 a 2011

→ Número Total de Viagens por Residentes no Reino Unido a Portugal e Outros Países: 2006 a 2011
O Gráfico 10 ilustra a evolução do Número de Viagens a alguns países, por Residentes no Reino Unido.
Na escolha do países,
  • excluímos a Espanha, por falta de interesse na comparação, considerada a dimensão,
  • incluímos a Grécia, para poder ter uma ideia da influência das perturbações politicas e sociais,
  • escolhemos a Turquia e o Egipto, novos concorrentes na Bacia Turística do Mediterrâneo,
  • não considerámos Marrocos e Tunísia, por ainda terem número reduzidos.
Comentários:
  • no caso de Portugal, o máximo de 2008 é seguido de queda mais importante do que a queda do mercado, e a recuperação é ténue,
  • com variação no tempo, a Grécia tem evolução similar à de Portugal e é de registar o aumento entre 2010 e 2011, quando seria de esperar uma queda,
  • no caso do Egipto, o número de viagens ainda cresce entre 2008 e 2009 e, depois, diminui,
  • no caso da Turquia, o número de viagens cai em 2009, seguindo a tendência do mercado, e, depois, tem evolução que não sabemos explicar.
Gráfico 10 – Número Total de Viagens por Residentes no Reino Unido a Portugal e Outros Países

Fonte: Elaboração própria com base em Travel Trends 2011 e 2006

→ Número Total de Dormidas Durante as Viagens por Residentes no Reino Unido a Portugal e Outros Países: 2006 a 2011
O Gráfico 11 ilustra a evolução, entre 2006 e 2011, do Número Total de Dormidas Durante as Viagens por Residentes no Reino Unido a Portugal e Outros Países.
Em 2011, há um dado a examinar com atenção:
  • se em Número de Viagens a recuperação da Grécia e de Portugal põe os dois países a par, no indicador mais significativo do Número de Dormidas, a recuperação da Grécia ultrapassa a estagnação de Portugal,
  • em síntese, entre 2010/2011 o Número de Dormidas de Residentes no Reino Unido subiu 10.0% na Grécia e desceu ligeiramente em Portugal.
Gráfico 11 – Número Total de Dormidas Durante as Viagens por Residentes no Reino Unido a Portugal e Outros Países
Fonte: Elaboração própria com base em Travel Trends 2011 e 2006

→ Número de Viagens a Portugal, por Duração da Viagem
O Gráfico 12 ilustra a evolução 2010/2011 do Número de Viagens a Portugal, por Duração da Viagem.
Comentários:
  • ao considerar um intervalo de 3 a 13 noites, perde-se muita informação útil e não há comentário possível,
  • os números de 14 a 27 noites e de 28 a 90 exigem atenção, porque representam uma realidade importante e um potencial a conhecer.
Gráfico 12 – Evolução 2010/2011 do Número de Viagens a Portugal, por Duração da Viagem

Fonte: Elaboração própria com base em Travel Trends 2011

→ Número de Viagens a Portugal, por Idade de Quem Viaja
O Gráfico 12 ilustra a evolução 2010/2011 do Número de Viagens a Portugal, por Idade de quem Viaja.
Este gráfico visa sublinhar a urgência de uma análise da Segmentação Demográfica do Marketing Estratégico da Oferta de Turismo. Em relação a 1999, o crescimento dos 16-24 anos pode vir de filhos dos Baby Boomers, Geração Y em Viagem Cultural ou juventude para clubbing nos bares.

Gráfico 13 – Evolução 2010/2011 do Número de Viagens a Portugal, por Idade de quem Viaja e Comparação com 1999

Fonte: Elaboração própria com base em Travel Trends 2011

4.Comentários sobre realidades pertinentes para Portugal (9)

→ Travel Trends 2011: Key Trends
Citamos as Key Trends pertinentes para o tema que nos ocupa
  • “The average visit abroad by UK residents was shorter haul in 2011 than in 2010. Visits to Europe grew by 3.5 per cent while those to North America grew by 0.4 per cent and those to Other Countries fell by 2.6 per cent.
  • Holiday visits abroad grew by 1.1 per cent, business visits by 3.1 per cent and those to visit friends or relatives increased by 6.9 per cent.
  • The increase in visits abroad occurred primarily among residents of London, which grew by 5.0 per cent from 11.1 million in 2010 to 11.7 million. Visits abroad by residents of the rest of England and Wales showed smaller increases of less than 1 per cent while visits abroad by residents of Scotland fell by 1.1 per cent.”.
Destacamos o que importa sobre a evolução 2010/2011
  • por “Região”, as viagens à Europa foram as que mais cresceram (3.1%) ,
  • por “Motivo da Viagem”, as viagens de Visitas a Familiares e amigos foram as que mais cresceram (6.9%) – voltaremos à Diáspora,
  • as Viagens dos Residentes em Londres foram as que mais cresceram (5%).
→ Viagens ao Estrangeiro por Motivo da Viagem
Citamos:
  • “Apart from visits for miscellaneous purposes, which fell by 4.6 per cent in 2011, UK residents made more visits abroad for all purposes during this year when compared with 2010. The largest increase was for visiting friends or relatives; a rise of 6.9 per cent representing an extra three-quarters of a million visits (Figure 12). This compared with smaller growths for holidays and business trips (1.1 and 3.1 per cent respectively).”.
Figure 12: UK residents' visits abroad by purpose 1991 to 2011
Source: Office for National Statistics

→ Varying reasons for visiting different regions of the world Tables
Citamos:
  • “Holiday was the main reason for travelling to all regions of the world in 2011 (Figure 13). However, there was some variation in the relative number of visits: 20 per cent of all visits to North America were for business compared with only 10 per cent further afield to ‘Other Countries’. This region of the world saw 31 per cent of visits there defined as visiting friends or relatives.”.
Figure 13: Proportion of UK Residents' visits by purpose and region of the world, 2011
Source: Office for National Statistics

→ Viagens de Residentes no Reino Unido por Motivo de Viagens e Região de Residência
Esta informação relevante para Algarve e Madeira, pois detalha as Viagens de Férias (em Independent Travel e Package) , por Regiões de Residência e faz sobressair uma diferença robusta:
  • na Região de Londres, onde a procura mais cresce entre 2010/2011, há uma clara maioria de viagens do Independent Travel sobre o Package Holiday,
  • no País de Gales o Package Holiday é mais importante do que em Londres,
  • a diferença é menos acentuada na Escócia e no Resto da Inglaterra.
Figure 14: Proportion of UK Residents' visits by purpose and region of residence 2011
Source: Office for National Statistics

→ Os 10 Países Mais Visitados
Citamos:
  •  “The most visited countries by UK residents in 2011 were Spain and France (Figure 15). These two countries have been the most popular for a long time. The numbers have fallen alongside total visits abroad, but they are still much higher than other countries and in 2011 accounted for 34 per cent of all visits. With the exception of the US, the top 10 countries visited are all in Europe.”.
Figure 15: Top 10 overseas countries visited, 2011
(x1.000)
Source: Office for National Statistics

→ Sobre as Diásporas
Citamos:
  • “Eleven per cent of visits by overseas residents [ao Reino Unido] in 2011 were made by those holding a UK passport. As would be expected, the majority of these visits were to see friends or relatives; two-thirds of visits were for this reason [Table 4.11].”.
  • “The composition of UK visitors abroad, measured in terms of nationality, varies between countries: and are represented by the shaded bars in Figure 16. In 2011 over 1 million visits were made to Poland by Polish nationals living in the UK. This represented 73 per cent of total visits to Poland by UK residents.
  • There were 534,000 visits to France made by French nationals living in the UK in 2011. However, as shown in Figure 16, this represented only 6 per cent of all visits to that country, highlighting the high volume of visits to France by UK nationals.
  • It can also be seen from Figure 16 that visits to each of the Irish Republic, Germany, Italy and Lithuania by UK residents include at least 10 per cent made by nationals of that country.”.
Figure 16: Number of visits made by foreign nationals by country of nationality and percentage of total visits, 2011
(x1.000.000)
Source: International Passenger Survey (IPS) - Office for National Statistics

Uma observação final:
  • “Most of these visits ‘home’ were to see friends or relatives. This proportion was at least two-thirds of visits for the top 10 countries with the highest value, 81 per cent, for UK residents with Indian passports.”.
Na Diáspora Portuguesa reside uma das Novas Dinâmicas do Turismo em Portugal, assim nós a saibamos conhecer, compreender e contactar. Fora uma referência recente, voltaremos a este tema.

A Bem da Nação
Albufeira 30 de Julho de 2012
Sérgio Palma Brito

Referências
(1) O Office of National Statistics publica Travel Trends, “an annual publication providing trends in overseas travel and tourism, based on interviews on the International Passenger Survey (IPS) ” – ver o Documento de Trabalho.
Para aceder às Travel Trends 2011:
http://www.ons.gov.uk/ons/rel/ott/travel-trends/2011/rpt-travel-trends-2011.html
(2) Este é mais um caso da diferença entre o Alojamento Turístico Classificado pelo Turismo de Portugal e das Modalidades de Alojamento Turístico, definidas para efeito das Estatísticas de Turismo. Estas Modalidades englobam o Alojamento Turístico Classificado, mas incluem, entre outros, Casas do Tempo Livre para utilização do proprietário e família, Alojamento Local e alugueres das “camas paralelas” e Alojamento em Casa de Familiares e Amigos.
(3) Ver Nota sobre o Gráfico 6. Nesta série as TT não explicitam as viagens de Férias que são feitas em Inclusive Tour.
(4) Voltamos à Nota (2).
(5) Inquérito realizado desde 2009, ver INE – Estatísticas de Turismo.
(6) Citamos as definições utilizadas pelas TT 2011:
Type of flight. The type of flight e.g. scheduled or charter (air records only).
Package. This identifies whether the contact travelled as part of an inclusive tour package or travelled independently
ver http://www.ons.gov.uk/ons/rel/ott/travel-trends/2010/index.html.
(7) O gráfico seguinte representa, num intervalo de tempo mais significativo, a Evolução das viagens em Voos Regulares e Charter a partir do Reino Unido:
Fonte: Elaboração própria, com base em CAA – Civil Aviation Authority
Há evoluções evidentes:
  • o transporte charter não domina, estabiliza e tem tendência a diminuir,
  • o transporte regular é o de crescimento.
Esta análise tem de ser temperada por dois comentários:
  • o transporte charter é essencialmente vocacionado para as Áreas Turísticas e viagem para estanciar, com clientes de lazer,
  • o transporte schedule inclui a expansão das companhias low cost e a maioria das viagens para destinos urbanos, quer destas companhias quer das tradicionais.
(8) No final de 2008, o Governo do Egipto terá iniciado uma politica de deslocalização de cadeias de voos charter, por negociação com os operadores turísticos – o crescimento em 2009 pode ser fruto desta política. No virar de 2008/2009, algumas das Medidas Anti Crise do Governo Português terão sido inspiradas pela iniciativa do Egipto.
(9) Toda a informação e gráficos deste ponto são citados das Travel Trends 2011. Apenas os comentários são da nossa responsabilidade. Para facilitar a ligação com o texto original, mantivemos a numeração das “Figure”.

Repetimos o endereço:
http://www.ons.gov.uk/ons/rel/ott/travel-trends/2011/rpt-travel-trends-2011.html

Este post é apoiado pelo documento de trabalho “Travel Trends 2011 – Viagens ao Estrangeiro por Residentes no Reino Unido: Nota Metodológica e Números em que assentam os Gráficos”